La crisis de Ueno y el posible freno al mercado inmobiliario paraguayo (2027 – 2031)
El Banco Central del Paraguay (BCP) intervino Banco Ueno el 2 de noviembre de 2026 y dispuso su liquidación. Según reportes de prensa, la crisis dejó aproximadamente 2,9 millones de clientes afectados, ocho directivos detenidos y embargos por US$ 70 millones. El presidente del BCP, Carlos Carvallo, renunció en medio del escándalo y se inició un juicio político contra el presidente de la República, Santiago Peña. El Congreso aprobó en sesión extraordinaria un rescate financiero para los ahorristas afectados.
Las estimaciones de costo fiscal y pérdidas privadas son aproximadas y varían según la fuente:
- Costo fiscal estimado: cercano a US$ 1.000 millones.
- Pérdidas para ahorristas e inversores privados: en torno a US$ 1.400 millones.
La lectura del shock
El analista Amílcar Ferreira sintetizó el episodio en CNN: «Paraguay es una ecuación incompleta: es equilibrio macro con debilidad institucional. (La crisis de Ueno) confirma que eso es así, porque todo indica que se produjo con una cierta complicidad de autoridades del Banco Central al más alto nivel.»
En términos técnicos, se trata de un shock de confianza, institucional y fiscal, no de un colapso bancario sistémico. La evidencia comparada respalda esta distinción:
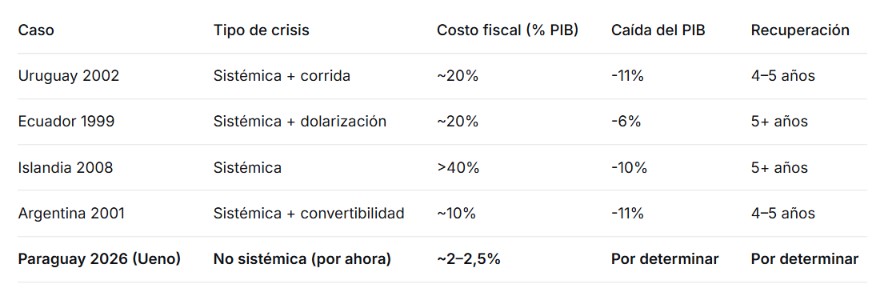
Como se ve en la gráfica los patrones comunes en crisis bancarias, varian en una recesión de 2 a 4 años; caída del consumo por congelamiento de depósitos; caída de la inversión más pronunciada que la del consumo; recuperación más rápida donde hubo rescate transparente y rápido; aumento de la deuda pública.
Las diferencias del caso paraguayo, fue el pago rápido a la mayoría de los ahorristas y la solidez de los grandes bancos separan a este episodio de Uruguay 2002 o Ecuador 1999. Lo que sí comparte es la exposición de fondos públicos y un posible costo fiscal que el Estado puede terminar asumiendo.
La reacción de las calificadoras y el costo del financiamiento
El 11 de noviembre de 2026, Fitch mantuvo la nota soberana de Paraguay en BB+, pero la colocó bajo vigilancia negativa y retiró la perspectiva positiva. La agencia advirtió sobre posibles consecuencias fiscales, financieras e institucionales de la crisis de Ueno, y señaló que, por el momento, no anticipa un riesgo generalizado para la estabilidad bancaria, porque los principales bancos mantienen niveles adecuados de solvencia y liquidez.
Fitch estima:
Déficit fiscal 2026: 3,2% del PIB.
Déficit fiscal 2027: 3,9% del PIB.
Posible obligación inicial por fondos públicos expuestos en Ueno: equivalente al 1,5% del PIB.
Estas son estimaciones de la calificadora, no pérdidas fiscales ya materializadas.
Moody’s: no cuestionó la capacidad de pago de Paraguay, pero señaló que la crisis expuso una debilidad estructural que puede afectar su perfil crediticio de no ser corregida.
S&P Global Ratings: sin anticipar una rebaja, identificó un riesgo concreto de que la crisis complique la consolidación fiscal y añadió que observaría con preocupación un aumento de la incertidumbre política.
Transmisión al mercado inmobiliario
La cadena de transmisión es la siguiente:
- El país se vuelve más riesgoso para los inversores.
- El financiamiento externo y local exige mayores tasas o garantías.
- Los bancos endurecen los requisitos para otorgar créditos.
- Las familias pierden capacidad de compra y postergan decisiones.
- Las desarrolladoras venden más lentamente y reciben menos dinero de las preventas.
- Algunos proyectos se retrasan, se reducen o directamente no comienzan.
El efecto más delicado es que la construcción depende de una cadena de financiamiento: el desarrollador necesita capital para comenzar, el comprador necesita crédito para adquirir y la economía necesita empleo e ingresos para sostener la demanda.
El estado del mercado inmobiliario antes del shock
Composición de la demanda
Se estima que solo el 25% de las viviendas en altura las compran paraguayos; el 75% restante lo adquieren extranjeros según la CAPADEI. Se esperaba cerrar 2026 con unos 80.000 nuevos residentes extranjeros (45.000 en 2025), atraídos por la estabilidad macroeconómica. El caso Ueno golpea justamente esa imagen de estabilidad y seguridad jurídica.
La dimensión urbana: Asunción
La capital del Paraguay presenta una Municipalidad con graves problemas financieros, con deudas atrasadas, obras paralizadas, manejos extrapresupuestarios, presuntas irregularidades y un sistema de mantenimiento urbano obsoleto. Es otro factor que consideran los inversionistas extranjeros al invertir.
La ineficiente gestión urbana municipal de los últimos años puede exacerbar la futura recesión inmobiliaria al no haber podido ejecutar planes urbanos de impacto público suficiente para desarrollar una ciudad sostenible y resiliente al cambio climático, y así absorber población y generar actividad económica.
Escenario pesimista 2027–2031: cronología del ajuste
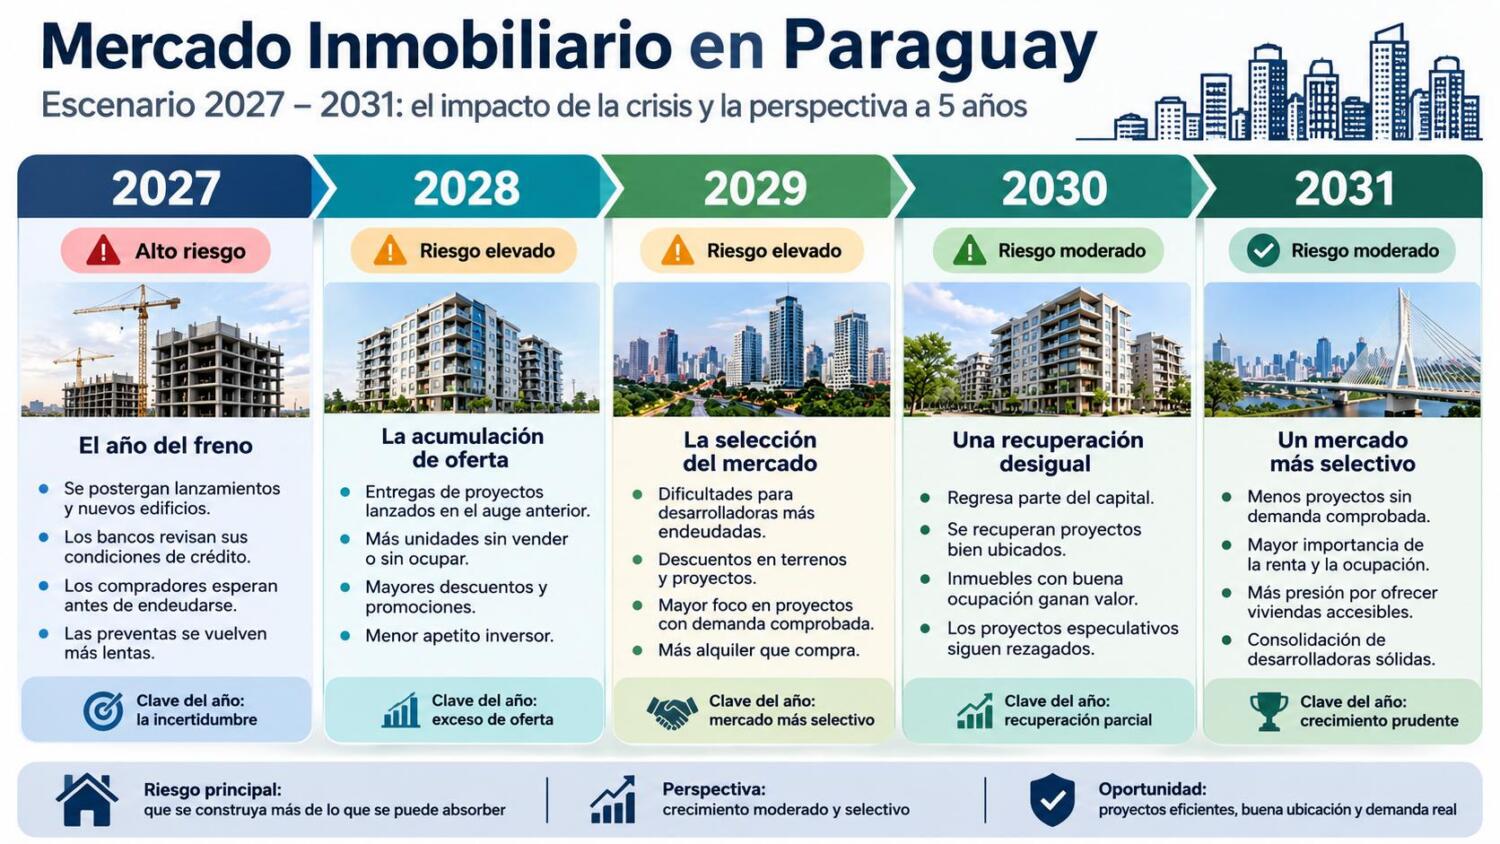
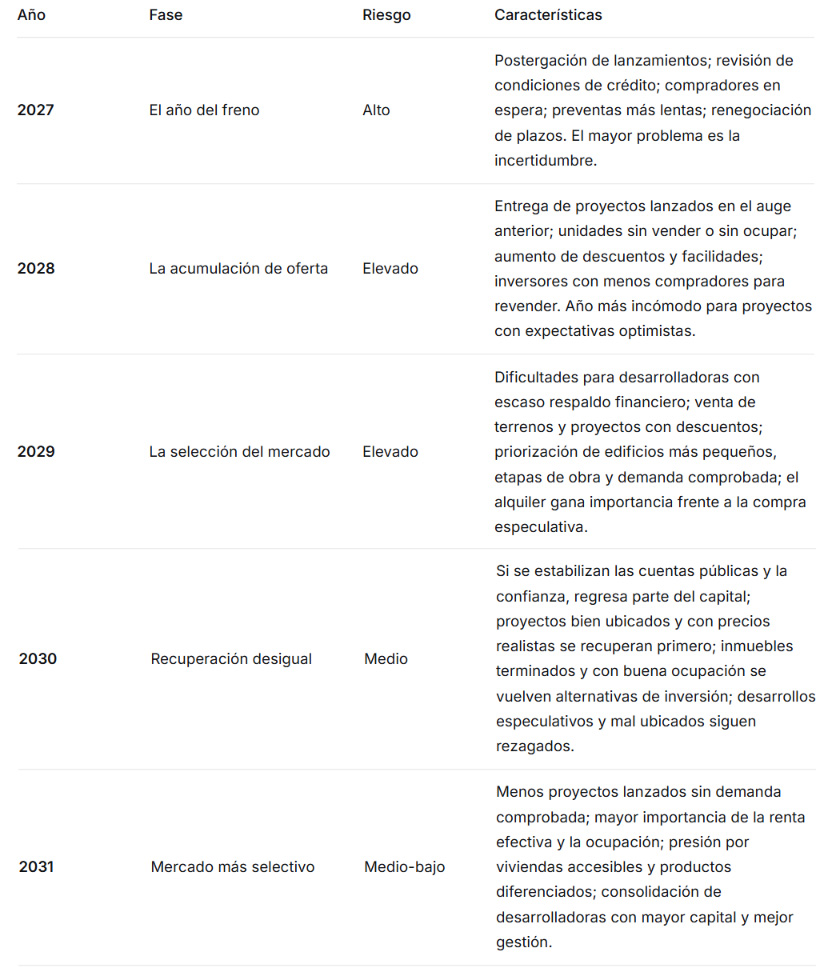
No se proyecta una caída abrupta de todo el mercado, sino un proceso prolongado: un mercado que pierde velocidad, acumula unidades sin vender y obliga a los desarrolladores a competir por un comprador cada vez más exigente.
Un mercado que pierde velocidad, acumula unidades sin vender y obliga a los desarrolladores a competir por un comprador cada vez más exigente.
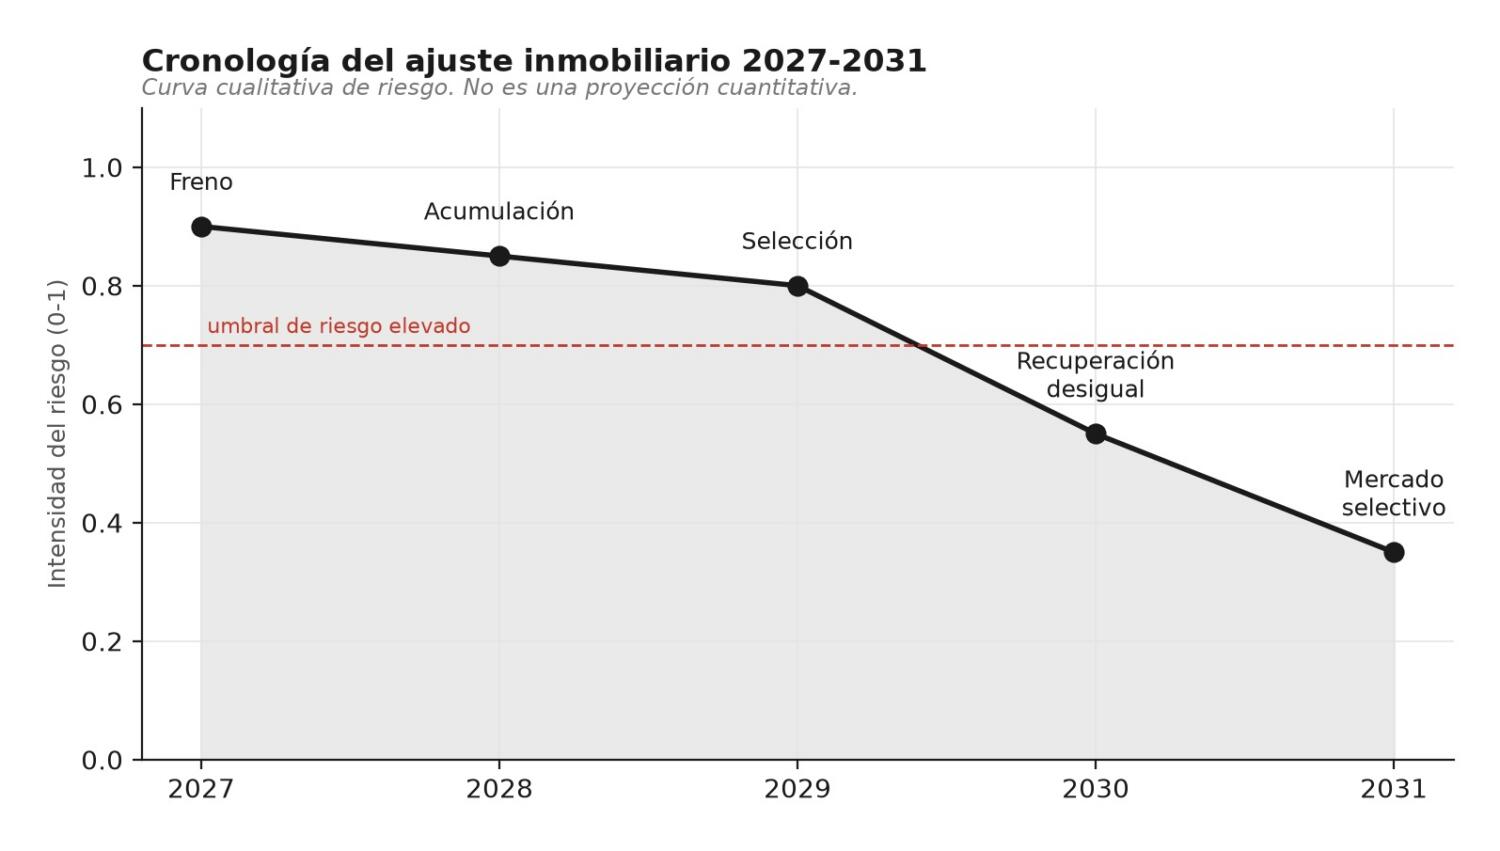
Estimaciones cuantitativas
No existe información pública suficiente sobre absorción mensual, vacancia y precios efectivos de compraventa para construir una proyección econométrica rigurosa. Los siguientes números son un ejercicio de escenario, no pronósticos oficiales. Se toma como referencia un escenario macroeconómico pesimista con crecimiento del PIB de aproximadamente 1,5% a 2,5% en 2027.
Segmentos más vulnerables
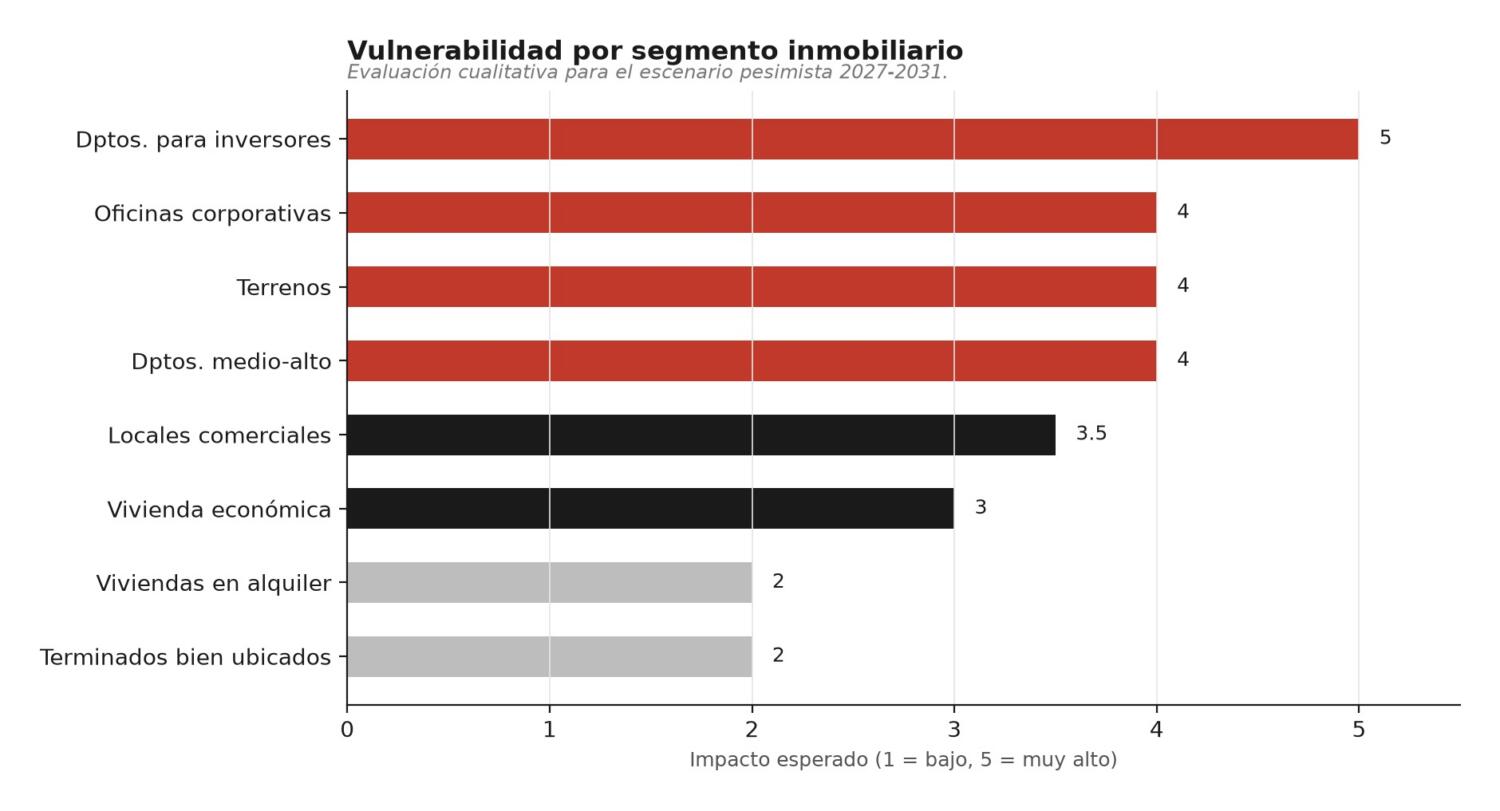
No todos los productos inmobiliarios reaccionarían de la misma manera. El problema particular de los departamentos para inversores y una parte de la oferta de edificios se dirige a compradores que no necesariamente necesitan una vivienda, sino que compran un departamento como refugio de capital, inversión o renta. Ese modelo funciona mientras haya tres condiciones:
- Confianza en la economía y en el sistema financiero.
- Compradores dispuestos a seguir adquiriendo unidades.
- Rentabilidad esperada superior a otras alternativas de inversión.
Si esas condiciones se debilitan, el departamento deja de ser automáticamente un refugio de valor. El inversor puede encontrarse con una propiedad que no consigue vender, que necesita alquilar a un precio menor o que genera gastos de mantenimiento y expensas.
Consideraciones finales
El escenario pesimista más verosímil no es una paralización absoluta de la construcción ni una crisis idéntica a la española de 2008. Es un período prolongado de desaceleración, con proyectos que se retrasan, ventas más lentas, mayor competencia entre desarrolladoras y correcciones selectivas de precios.
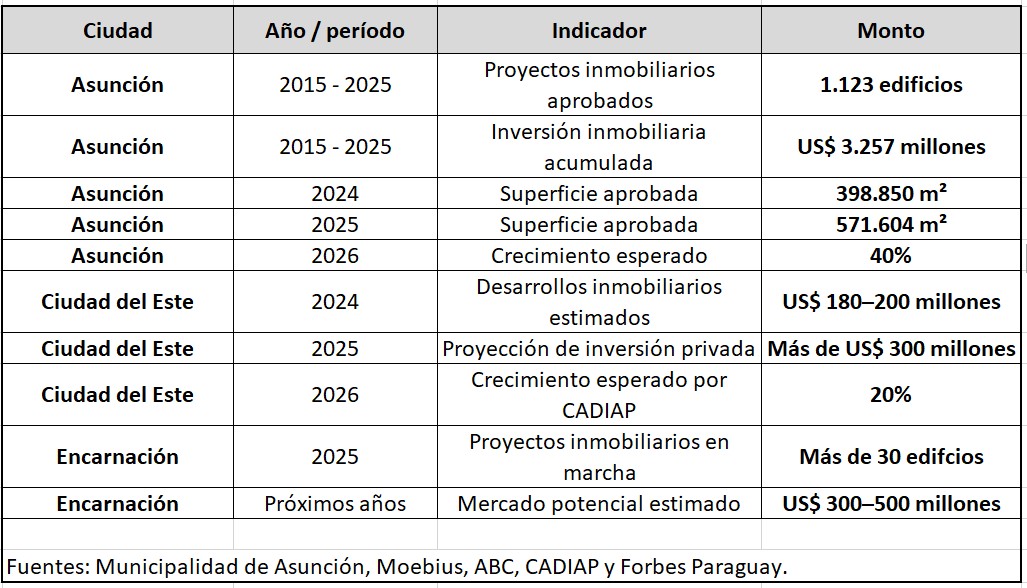
El mercado inmobiliario paraguayo viene de una etapa en la que se confundió, en ocasiones, el crecimiento de la oferta con el crecimiento de la demanda. Los 571.604 m² aprobados en Asunción durante 2025 son una señal de expansión, pero no garantizan que exista suficiente capacidad de compra para absorber toda esa oferta.
Si a eso se suma una crisis de confianza institucional, un Estado con menos margen fiscal y un financiamiento más caro, el resultado puede ser una corrección importante del sector.
Y hay una cuestión urbana fundamental: la ciudad puede terminar pagando el costo de una expansión inmobiliaria que no estuvo suficientemente vinculada con su capacidad real de absorber población y generar actividad económica.
Un mercado que pasará de la expansión acelerada a una etapa de selección y depuración. Las empresas con capital, buena ubicación, precios realistas y demanda comprobada resistirán mejor. Las que dependan de la preventa permanente, el crédito barato y la valorización especulativa serán las más vulnerables.
Recomendaciones
Para inversores
- Priorizar inmuebles terminados, bien ubicados y con demanda comprobada de alquiler.
- Exigir estudios de absorción y vacancia antes de comprometer capital en pozo.
- Diversificar hacia segmentos con demanda real (vivienda económica, alquiler residencial).
- Monitorear las calificaciones soberanas y las tasas hipotecarias como señales tempranas.
Para desarrolladoras
- Reducir el apalancamiento y priorizar etapas de obra sobre lanzamientos masivos.
- Ajustar precios a la capacidad real de compra y ofrecer facilidades comerciales antes que descuentos nominales.
- Fortalecer la estructura financiera para resistir 24–36 meses de ventas lentas.
- Explorar rehabilitación y reconversión de inmuebles existentes.
Para reguladores y municipio
- Publicar datos desagregados de aprobaciones, absorción, vacancia y precios efectivos.
- Ejecutar planes urbanos de impacto público que mejoren la calidad de vida y la resiliencia climática.
- Saneamiento financiero de la Municipalidad de Asunción y transparencia en la ejecución presupuestaria.
- Coordinar con el BCP y el Ministerio de Hacienda para preservar la estabilidad macroeconómica y la confianza institucional.
Fuentes:
BCP (Comunicados de intervención de Banco Ueno, noviembre 2026).
Fitch Ratings (Informe soberano Paraguay, 11 de noviembre de 2026).
Moody’s Investors Service (Informe de seguimiento, noviembre 2026).
S&P Global Ratings (Informe de seguimiento, noviembre 2026).
Municipalidad de Asunción (Datos de permisos de construcción 2015–2025).
Cámara Nacional de Comercio y Servicios (Encuesta empresarial, octubre 2026).
CNN en Español (Entrevista a Amílcar Ferreira, 10 de noviembre de 2026).
ABC Color (Declaraciones del coordinador de Obras Particulares, 2024).
AFD (Agencia Financiera de Desarrollo) – Programas Che Róga Porã.
Relevamiento privado de proyectos inmobiliarios en Asunción (noviembre 2026).
Arq. Nicolás Morales Saravia
Arquitecto y Docente FADA UNA
Magister en E.S.U.
Consultor en Construcciones Sostenibles PYGBC
Diplomado en Urbanismo y Medio Ambiente (USAL)
Dimplomado en Patologías por Arquimétodo.
Miembro del Colegio de Arquitectos del Paraguay.
@bioconsarquitectos
POST RELACIONADOS
-
 El cambio municipal como oportunidad para el desarrollo inmobiliario
-
 3 reformas que demuestran que una casa no siempre necesita ser demolida
-
 ¿Por qué cuesta orientarse en Asunción y en su AMA? Legibilidad urbana y pérdida de identidad
-
 De la mancha de aceite a la ciudad vertical, el desafío de Asunción y su AMA